

D’abord, respirer : où en est réellement l’obligation
Depuis le 1er septembre 2026, toute entreprise assujettie à la TVA établie en France doit être en mesure de recevoir des factures électroniques. À la même date, les grandes entreprises et les ETI sont passées à l’obligation d’émettre. Les PME, TPE et micro-entreprises émettront à leur tour à partir du 1er septembre 2027. Le cadre officiel est publié sur impots.gouv.fr.
Si vous lisez ces lignes sans être prêt, vous êtes loin d’être seul : en juillet 2026, à deux mois de l’échéance, la DGFiP estimait qu’environ un quart seulement des entreprises déclarant la TVA avaient désigné leur plateforme de réception. Le rattrapage suit un chemin balisé, et la suite de cet article en donne l’ordre exact.
Les trois situations de retard, et laquelle est la vôtre
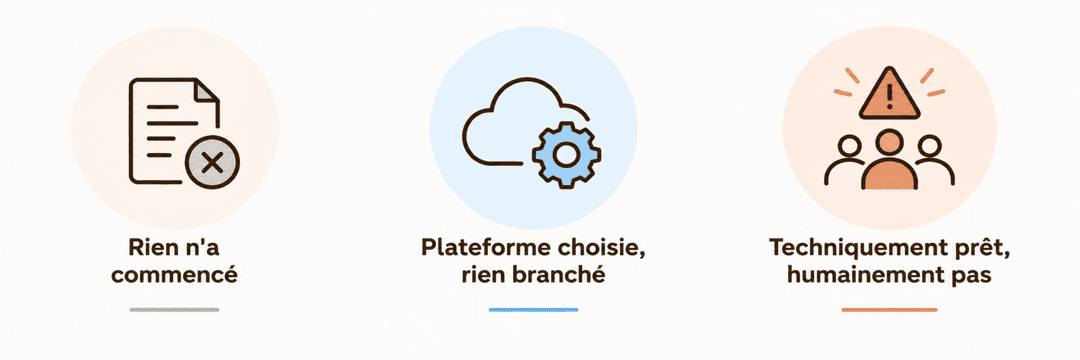
Rien n’a commencé
Aucune plateforme choisie, aucun chantier lancé. C’est la situation la plus inconfortable et, paradoxalement, la plus simple à traiter : le chemin est entièrement devant vous, sans rien à défaire. Priorité absolue : désigner une plateforme de réception, car l’absence de plateforme expose à une mise en demeure puis à des amendes répétées.
La plateforme est choisie, rien n’est branché
Vous avez retenu une plateforme agréée, mais l’ERP ne lui parle pas encore : les factures arrivent sur la plateforme et votre comptabilité continue de les saisir à part. Le risque ici est un faux sentiment d’avancement, car un contrat signé ne traite aucune facture.
Techniquement prêt, humainement pas
Le paramétrage existe et les tests ont eu lieu, mais les processus réels ne suivent pas : les équipes ressaisissent, contournent ou impriment. Cette conformité de façade est la plus dangereuse des trois situations, car elle n’apparaît dans aucun compte rendu.
Quelques notions à ne plus confondre
Le rattrapage va plus vite quand le vocabulaire est en place.
La facturation électronique (e-invoicing) concerne vos factures entre entreprises établies en France : elles transitent par les plateformes agréées, dans des formats structurés.
Le e-reporting couvre le reste : pour les ventes aux particuliers et les opérations internationales, vous transmettez les données de transaction plutôt que la facture, ainsi que les données de paiement. Il suit le même calendrier que l’émission.
Les formats, enfin : Factur-X, UBL et CII sont les trois formats admis. Votre ERP doit savoir les produire et les lire, ce qui est précisément le rôle d’Electronic Reporting dans Dynamics 365.
Le droit à l’erreur, et ses limites
La loi de finances pour 2026 prévoit qu’une première infraction réparée spontanément, ou dans les trente jours suivant la demande de l’administration, n’est pas sanctionnée. Ce filet couvre une erreur ponctuelle ; un retard qui dure en sort vite. Au-delà, les amendes s’appliquent depuis le 1er septembre 2026 : 50 € par facture non émise au format électronique et 500 € par transmission manquante en e-reporting, chacune plafonnée à 15 000 € par an. Une entreprise restée sans plateforme agréée après une mise en demeure de trois mois paie 500 €, puis 1 000 € tous les trois mois.
L’ordre du rattrapage : la réception d’abord
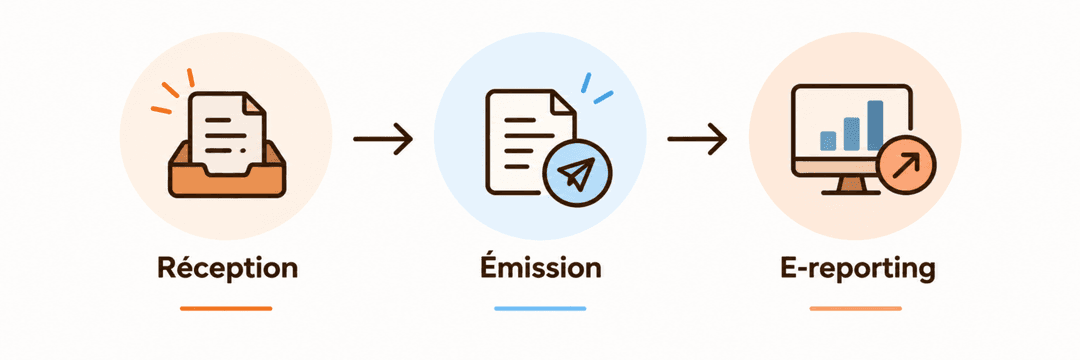
L’erreur classique consiste à tout mener de front. L’ordre qui fonctionne est dicté par la réforme elle-même.
La réception d’abord
Elle est déjà obligatoire pour tout le monde : vos fournisseurs émettent des factures électroniques, et elles doivent arriver quelque part où quelqu’un les traite. Une facture reçue et ignorée reste une facture due, et les retards de paiement comme les litiges fournisseurs sont la première conséquence concrète d’un rattrapage mal ordonné.
L’émission ensuite
Selon votre échéance, elle est immédiate si vous êtes une grande entreprise ou une ETI, et à préparer sans attendre si vous émettez en 2027, car les chantiers de données qu’elle exige (adresses de facturation, numéros d’identification, mentions obligatoires) sont les plus longs à assainir.
Le e-reporting enfin
Pour les opérations hors du périmètre de la facturation électronique, il suit naturellement une fois les deux premiers flux en place.
Le stock accumulé : rattraper l’arriéré sans créer de désordre
Point aveugle de la plupart des plans de rattrapage : les factures électroniques déjà reçues depuis l’échéance, dispersées entre la plateforme, une boîte mail et un dossier partagé. Ce stock ne se résorbe pas tout seul, et le traiter en vrac fabrique des doublons de comptabilisation.
La méthode consiste à geler d’abord le point d’entrée (une seule porte pour les factures entrantes, la plateforme), puis à inventorier l’arriéré, à le dédoublonner contre ce que la comptabilité a déjà saisi par d’autres canaux, et à le réinjecter par lots contrôlés. Ce travail ingrat se cadre parfaitement, et il évite de longs rapprochements douteux.
Pendant ce temps, une consigne simple s’impose aux équipes : plus aucune saisie manuelle d’une facture qui existe en électronique. Chaque ressaisie d’aujourd’hui est un doublon de demain.
Ce que le rattrapage implique dans Dynamics 365 F&O
Bonne nouvelle pour les utilisateurs de Finance & Operations : l’outillage existe, il s’agit de le mettre en ordre de marche.
Le cœur du dispositif est Electronic Reporting, le moteur qui produit et interprète les formats exigés par la réforme : nous lui avons consacré un guide complet. Autour de lui, le rattrapage passe par le raccordement à votre plateforme agréée, la mise à niveau des données de base (tiers, adresses, identifiants, taux) et le paramétrage des flux de réception jusqu’à la comptabilisation.
Un point mérite d’être vérifié tôt : la documentation Microsoft pour la France décrit une intégration prête à l’emploi avec Chorus Pro, réservée aux factures adressées au secteur public. Pour les échanges entre entreprises, la liaison avec la plateforme agréée passe par le connecteur qu’elle propose ou par une intégration dédiée, à confirmer avec elle avant de signer.
Si votre préparation initiale date d’avant les derniers ajustements de la réforme, elle mérite une revue : notre article sur la préparation de Dynamics 365 F&O en détaille les fondations, que celui-ci ne répète pas.
Les pièges du rattrapage précipité
Le prestataire miracle
Le retard attire les vendeurs de solutions clés en main « conformes en quelques jours ». La conformité se construit dans votre ERP, vos données et vos processus, et aucun boîtier ne la produit à leur place. Méfiance proportionnelle aux promesses.
Le paramétrage sans tests
Sous pression, la tentation est d’activer pour voir. Une facture électronique rejetée pour données incomplètes ne disparaît pas : elle revient, avec du retard et de la friction fournisseur en plus. Tester sur des cas réels avant d’ouvrir les flux reste plus rapide que corriger en production.
Oublier les cas particuliers
Avoirs, acomptes, autofacturation, factures intragroupe : les cas simples passent toujours, et ce sont les autres qui font les rejets. Un rattrapage sérieux commence par l’inventaire de vos propres cas de facturation.
Traiter la conformité comme un projet qui se termine
Les formats, les plateformes et les versions de votre ERP continuent d’évoluer. La facturation électronique rejoint la liste de ce que votre maintenance applicative doit surveiller en continu.
Le déroulé d’un rattrapage bien mené
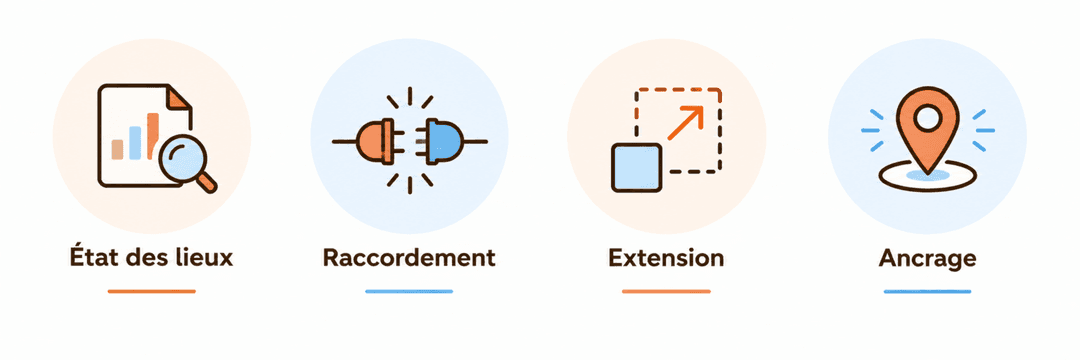
Voici l’enchaînement qui marche, phase par phase, sans calendrier de façade.
L’état des lieux
Inventaire des cas de facturation, des flux existants, du stock accumulé et des données de base à corriger. Court et factuel.
Le raccordement
La plateforme branchée à l’ERP, la réception opérationnelle de bout en bout sur un périmètre pilote, l’arriéré résorbé.
L’extension
Tous les flux de réception, puis l’émission, testée cas par cas sur vos situations réelles avant généralisation.
L’ancrage
Les processus documentés, les équipes formées, la surveillance confiée au dispositif de maintenance. C’est la phase qu’on saute le plus souvent, et c’est elle qui évite de revivre ce chantier à chaque évolution des textes.
Qui fait quoi : DAF, DSI, intégrateur
Le rattrapage échoue quand personne ne le porte, ou quand chacun croit qu’un autre le porte.
La direction financière
Elle est propriétaire du résultat : c’est elle qui répond de la conformité et qui connaît les cas de facturation réels. Elle valide que chaque flux produit des écritures justes.
La DSI
Elle tient l’architecture : le raccordement à la plateforme, la sécurité des échanges, la cohérence avec le reste du système d’information.
L’intégrateur
Il apporte ce que ni l’une ni l’autre n’a le temps de construire : la connaissance fine d’Electronic Reporting et le recul des paramétrages déjà éprouvés chez d’autres clients. Le bon partage : l’entreprise décide et valide, l’intégrateur outille et sécurise. Notre article pour choisir son intégrateur Dynamics 365 détaille les questions à lui poser.
Conclusion
Être en retard sur la facture électronique est fréquent et se rattrape. Chaque semaine d’attente ajoute cependant des factures reçues non traitées et rapproche l’échéance d’émission suivante. L’ordre est connu : la réception d’abord, puis l’arriéré, puis l’émission testée sur vos cas réels, avec la direction financière aux commandes.
Le rattrapage bien mené a même une vertu inattendue : il force l’assainissement de données et de processus que l’on repoussait depuis des années. Beaucoup d’entreprises sortent de ce chantier avec une facturation plus propre qu’avant la réforme.
Besoin d’un plan de rattrapage structuré ?
Recevez notre guide de mise en conformité de Dynamics 365 F&O. Et chaque vendredi, Le Vendredi ERP raconte les coulisses des projets ERP.
UNE QUESTION ? une réponse.
Questions les plus fréquentes
Depuis le 1er septembre 2026, 50 € par facture non émise au format électronique et 500 € par transmission manquante en e-reporting, plafonnés à 15 000 € par an chacun, plus des amendes répétées tous les trois mois pour une entreprise restée sans plateforme agréée après mise en demeure. Le risque le plus immédiat reste opérationnel : factures fournisseurs non traitées, litiges et retards de paiement.
Seulement pour une première infraction, réparée spontanément ou dans les trente jours suivant la demande de l’administration. Il couvre une erreur ponctuelle et ne vaut pas délai supplémentaire pour une entreprise qui n’a pas commencé.
Oui. Le choix reste ouvert, et mieux vaut un choix rapide et réversible qu’une longue étude comparative : le raccordement et la qualité de vos données pèsent bien plus sur le résultat que les différences entre plateformes sérieuses.
Oui pour la réception : depuis le 1er septembre 2026, toutes les entreprises doivent pouvoir recevoir des factures électroniques. L’émission et le e-reporting deviennent obligatoires pour les PME, TPE et micro-entreprises le 1er septembre 2027.
Techniquement, les étapes sont les mêmes. Ce qui change, c’est la pression du temps, le stock de factures déjà reçues à résorber et le flux courant à ne pas interrompre. D’où l’importance de l’ordre : la réception d’abord, l’arriéré ensuite.
Oui : Electronic Reporting produit et interprète les formats exigés, et le service de facturation électronique gère les échanges. Microsoft fournit une intégration prête à l’emploi avec Chorus Pro ; pour les factures entre entreprises, le raccordement à la plateforme agréée passe par son connecteur ou une intégration dédiée. Le travail porte sur ce raccordement, la qualité des données et les tests.